Mit 20 denkt kaum jemand an die Rente, das Leben ist gerade viel zu spannend. Später kommen Jobs, Kinder, eine Trennung oder eine Krankheit dazu, und plötzlich wird die Frage dringend: Reicht mein Geld im Alter überhaupt?
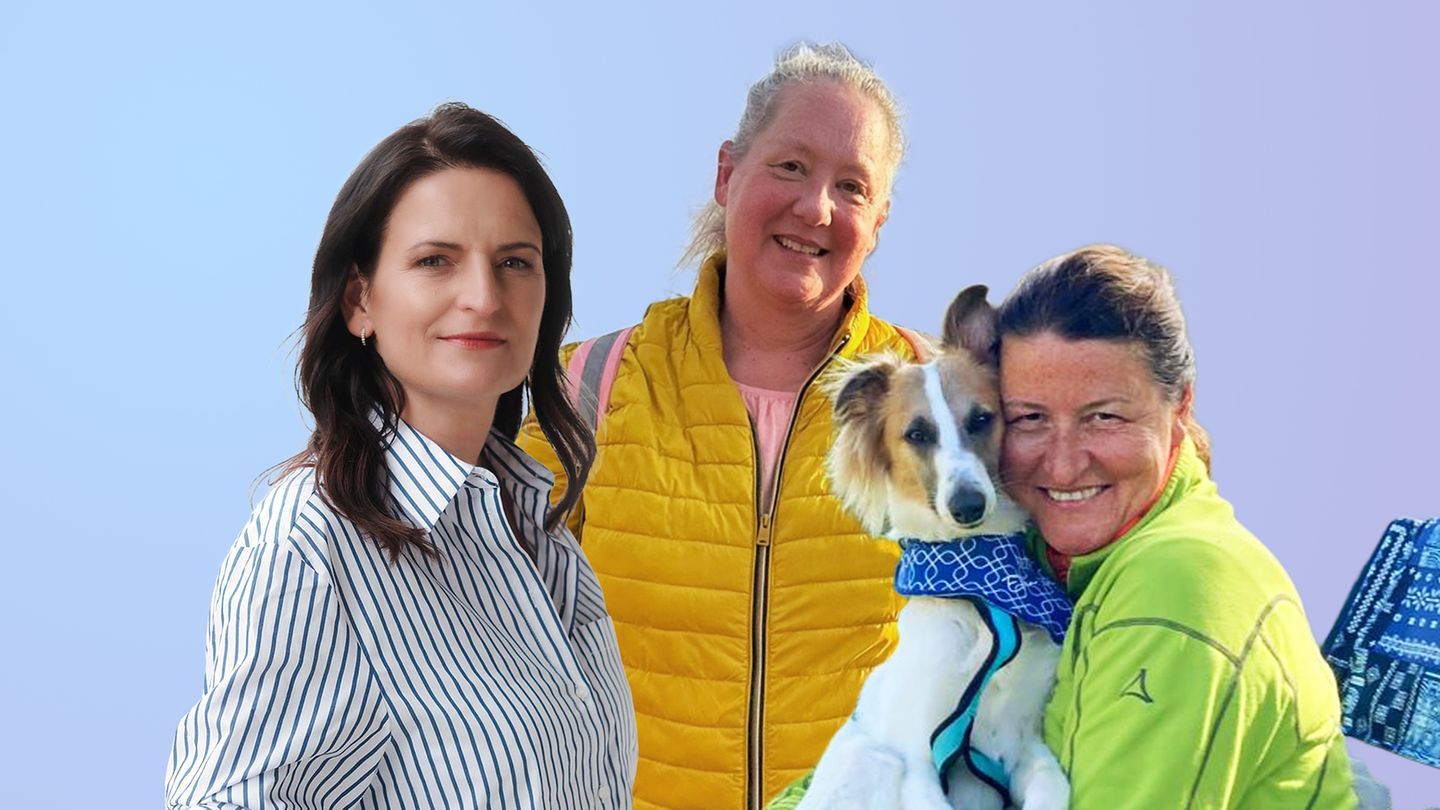
Wir haben BRIGITTE-Leserinnen gefragt, was sie rückblickend bei der Finanzplanung anders machen würden. Drei von ihnen erzählen, warum sie zu spät angefangen haben und was sie jüngeren Frauen raten.
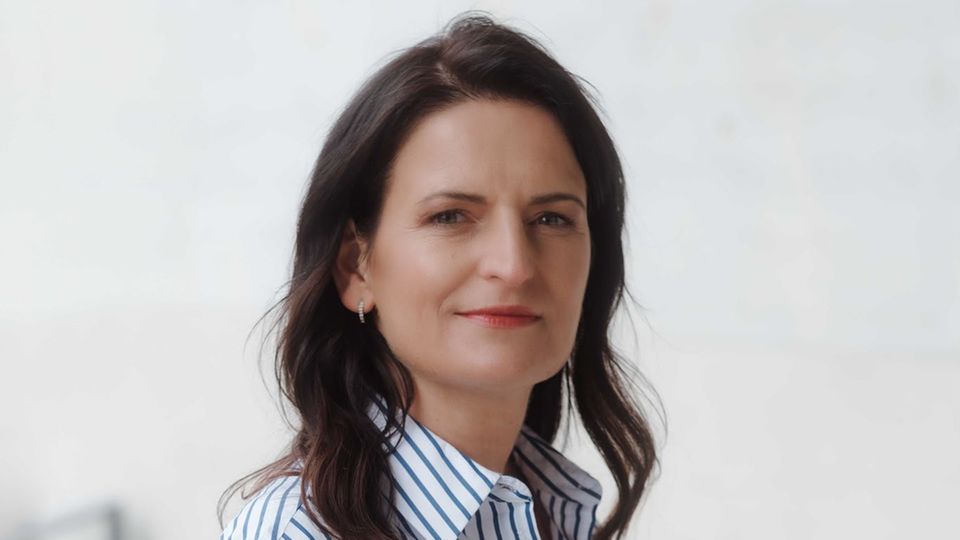
Cindy, 45: «Kümmert euch darum, solange ihr noch entscheiden könnt»
© privat
«Meine Oma, Jahrgang 1939, war eine Frau, die ihr Leben lang funktioniert hat. Wie viele Frauen ihrer Generation. Arbeiten. Familie. Kinder. Haushalt. Sich kümmern. Erst die anderen, dann man selbst. Und im Alter war dann einfach nicht genug Geld da. So habe ich bei meiner Oma erlebt, was Altersarmut bedeutet. Und damit meine ich nicht irgendeine Zahl aus einer Statistik. Ich meine einen Menschen, den man liebt. Eine Frau, die ihr Leben lang viel geleistet hat und bei der am Ende trotzdem das Geld knapp war. Das bleibt hängen.
Vielleicht auch deshalb macht mich dieser Satz bis heute nervös: ‚»Mein Mann kümmert sich um unsere Finanzen»‚. Nicht, weil in einer Partnerschaft jeder alles alleine machen muss. Natürlich nicht. Sondern weil ich finde, dass jede Frau wissen sollte, wie sie finanziell dasteht.»
Warum der Blick in die finanzielle Zukunft so wichtig ist
Was habe ich eigentlich später? Was passiert mit meiner Rente, wenn ich wegen der Kinder weniger arbeite? Würde mein Leben finanziell auch funktionieren, wenn plötzlich etwas anders läuft als geplant? Ich arbeite seit über 25 Jahren in der Finanzberatung und treffe auf viele Frauen, die sich diese Fragen noch nie wirklich gestellt haben. Nicht, weil sie dumm oder naiv sind. Das Leben war einfach immer wichtiger. Und genau da denke ich manchmal an meine Oma. Sie ist an ihrem 85.Geburtstag eingeschlafen.»
Das würde Cindy heute jüngeren Frauen mitgeben
«Wenn ich jüngeren Frauen heute etwas mitgeben dürfte, dann wäre es nicht: Ihr müsst euch mit 20 schon perfekt mit Geld auskennen. Um Gottes willen. Aber fangt an, hinzuschauen. Habt ein eigenes Konto. Baut euch selbst etwas auf. Wisst, was auf eurer Renteninformation steht. Fragt nach, wenn ihr etwas nicht versteht. Und gebt eure finanzielle Zukunft nicht in die Hände eines anderen Menschen – auch nicht in die Hände eines Menschen, den ihr liebt. Denn Liebe und finanzielle Eigenständigkeit schließen sich nicht aus. Im Gegenteil. Und wenn ich eines aus meiner Familiengeschichte und den Gesprächen mit Frauen mitgenommen habe, dann das: Kümmert euch nicht erst um euer Geld, wenn ihr müsst. Kümmert euch darum, solange ihr noch entscheiden könnt.»
Marianne, 62: «Ich ließ mir vom Gehalt meines Mannes kein Geld überweisen. Das war kurzsichtig»
© privat
«Es wäre wichtig gewesen, mich schon als junge Frau für dieses Thema zu interessieren und die notwendigen Schritte vorzunehmen. Aber wenn man jung ist, will man leben, reisen, Abenteuer erleben, Spaß haben. In der Schule wurden wir auch nicht darauf vorbereitet. Erst bei meinem dritten Arbeitgeber war ich endlich dazu bereit, als mir die ‚Vermögenswirksamen Leistungen‘ verwehrt wurden. Ich arbeitete in einer kleinen Firma (weniger als 20 Mitarbeiter:innen) und der Vorgesetzte zeigte sich nicht willens. Privat hatte ich nicht genügend Kapital, um Investitionen zu tätigen, z.B. in Aktien, ETFs oder ähnliches. Ich hörte jedoch gewissenhaft zu, wenn sich andere darüber unterhielten. Angeregt durch meine Eltern, die nun in ein Alter kamen, wo sie sich noch ein letztes Mal Gedanken über die Zukunft ihrer Kinder machten, wurde mir vollends klar: (M)ein Ehemann stellte schon mal keine Absicherung dar.»
Warum ein Ehemann keine Altersvorsorge ist
«Ich erinnerte mich dann an den Satz meiner fantastischen BWL-Professorin: ‚»Es kommt nur ein VOLLZEIT-Job für Euch FRAUEN infrage. Ansonsten habt Ihr im Alter nicht genügend Geld»‚. Wie recht sie doch hatte! Doch wie sollte ich einen Vollzeitjob mit zwei kleinen Kindern vereinbaren – ohne jegliche Verwandtschaft und Hilfe vor Ort und einem Ehemann mit einem Vollzeitjob? Ich war sehr glücklich gewesen, noch mit 39 und 41 Jahren Mutter geworden zu sein. Dafür musste ich aber mein Studium sausen lassen. Ich ließ mir vom Gehalt meines Mannes auch kein Geld für meine Altersversorgung überweisen. Das war sehr kurzsichtig gewesen, wie ich heute weiß, aber damals auch noch nicht so üblich wie heute.»
Mir wurde bewusst, wie wenig Zeit mir noch blieb
«Wir ließen uns scheiden und ich absolvierte erfolgreich eine weitere Ausbildung, um mich breiter aufstellen zu können. Beim ersten Gang zur Rentenversicherungsanstalt, mit circa 55 Jahren, wo man das Arbeitsleben dokumentiert und Fehlzeiten nachweisen muss, wurde mir bewusst, wie wenig Zeit mir noch blieb, um später eine gute Rente zu erhalten. Als dann noch ein paar Krankheitsjahre folgten, die natürlich nicht eingeplant waren, verkleinerte sich das Fenster zusehends. Auch war keine Erbschaft in Sicht. Daher nutze ich nun beruflich die Jahre, dir mir bis zu meiner Rente noch bleiben. Wer weiß, vielleicht reicht es ja doch noch.»
Das würde Marianne jungen Menschen heute raten
«Jungen Menschen würde ich raten, sich früh zu erkundigen, was sie tun können, um ihre Altersvorsorge zu organisieren. Jede noch so kleine Summe, monatlich gespart, hilft im Alter. Elternteilen, die sich maßgeblich um die Kinder kümmern, würde ich immer eine monatliche Absicherung vom Gehalt des Partners empfehlen. Wäre ich für meine 15 Jahre, die ich allein mit Kindererziehung, Hausarbeit, Krankenpflege, Ferienbetreuung, als Chauffeurin, Elternabend-Teilnehmerin, Gastgeberin, und so vielem mehr beschäftigt war, entlohnt worden, hätte ich eine passable Rente erwirtschaftet.»
Hanka, 53: «Die Zeit kann ich nicht mehr aufholen»
© privat
«Meine große Tochter hat mir vor sechs Jahren ein Buch der Selfmade-Aktienmillionärin Beate Sander geschenkt. Das war für mich die Initialzündung. Angefangen zu investieren und damit private Altersvorsorge zu betreiben, hatte ich kurz zuvor nach meiner Scheidung. Seither bin ich am Ball geblieben und habe das Investieren zu meiner liebsten Nebenbeschäftigung gemacht. Nur den Faktor Zeit kann ich nicht mehr aufholen. Um so wichtiger war es mir, dass meine Kinder früh damit anfangen, in ETFs zu investieren. Erst mit ganz kleinen Beträgen, später, als sie berufstätig waren, mit höheren Beträgen.»
Das sagt Hanka ihrem früheren Ich
«Da ich in der ehemaligen DDR aufgewachsen bin, war Geld kein Thema. Ich würde mit dem Wissen von heute so früh wie möglich mit dem Investieren beginnen!»
Quelle: .